2022年中国交通行业计算机系统集成市场现状及投资机会分析
随着数字中国战略的深入推进,交通行业作为国民经济的基础性、先导性产业,正加速与云计算、大数据、人工智能等新一代信息技术融合。计算机系统集成作为实现交通信息化、智能化的关键环节,在2022年呈现出新的发展特征与投资机遇。
一、市场规模与增长动力
2022年,中国交通行业计算机系统集成市场规模约为XXX亿元(注:此处可根据实际数据填充,如“约180-220亿元”),同比增长约7%-10%。其中,铁路、公路、城市轨道交通三大细分领域贡献了超过70%的份额。城市智能交通管理系统、高速公路收费系统升级、铁路调度指挥系统集成是主要增长点。
增长动力主要来自三方面:一是《“十四五”现代综合交通运输体系发展规划》等政策要求加快交通基础设施数字化改造;二是新能源汽车与智能网联汽车普及,倒逼路侧感知与车路协同系统集成需求上升;三是疫情后交通运维智能化、无接触服务等需求释放,推动既有系统迭代。
二、信息系统集成服务的主要内容与特点
交通行业信息系统集成服务通常涵盖:硬件集成(服务器、传感器、通信设备)、软件集成(收费、调度、监控、票务等子系统)、数据集成(多源交通数据汇聚与治理)以及网络与安全集成。
与通用行业相比,交通系统集成呈现三大特点:
- 实时性与可靠性要求极高——涉及调度与安全,系统延迟需控制在毫秒级;
- 多系统异构融合复杂——既有几十年遗留的专有系统,也有新建的云原生平台,集成难度大;
- 定制化程度高——不同省份、不同运输方式的技术标准和管理流程差异显著。
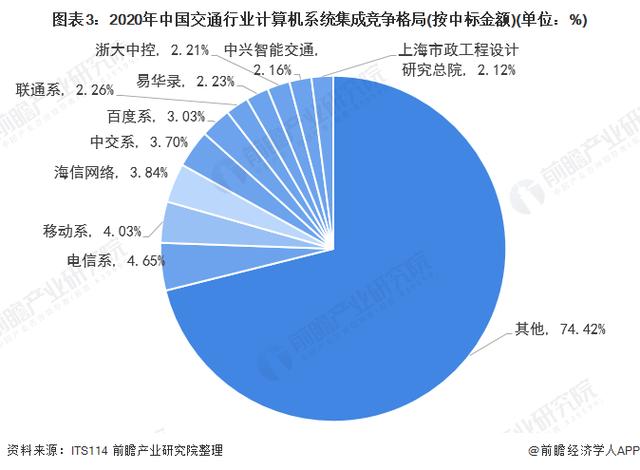
三、市场竞争格局
2022年市场参与者主要分为四类:
- 头部ICT厂商:华为、浪潮、新华三等,提供从芯片到云平台的全栈方案,在高速公路、铁路领域优势明显;
- 交通行业专业集成商:如中国通号、交控科技、千方科技等,深耕细分场景,对业务理解深;
- 区域系统集成商:承接本地城市交通、公交信息化项目,数量众多但规模偏小;
- 互联网与云厂商:阿里云、腾讯云等,通过数据中台和AI能力切入,多与头部集成商合作。
整体市场集中度偏低,CR5不足30%,但头部效应在大型项目中逐步显现。
四、投资机会分析
展望2023及交通系统集成领域存在以下投资机会:
- 智慧公路与车路协同集成——随着智能网联汽车上路测试扩大,路侧单元(RSU)、边缘计算节点、高精度地图集成需求将爆发。
- 轨道交通智能运维系统集成——既有线路的监测、预警、资产管理系统升级,以及全自动运行(FAO)系统的集成服务。
- 交通数据中台与跨部门集成——打破“信息孤岛”,将公交、地铁、出租、航空数据打通,提供出行即服务(MaaS)集成方案。
- 国产化替代集成服务——在信创背景下,交通行业存量系统的国产芯片、操作系统、数据库替换与重新集成,将带来百亿级市场。
五、风险与建议
投资需关注项目回款周期长(政府付费为主)、技术路线快速迭代等风险。建议重点关注具备“行业Know-how+软硬一体集成能力+核心客户资源”的企业,并优先布局城市轨道交通和智慧高速两大高增长赛道。
结论
2022年中国交通行业计算机系统集成市场稳健增长,政策与技术双轮驱动下,信息系统集成服务正从“连接硬件”转向“融合数据与智能”。对于投资者和集成商而言,抓住车路协同、数据中台、国产化替换三条主线,有望在交通强国的长期浪潮中获得可观回报。